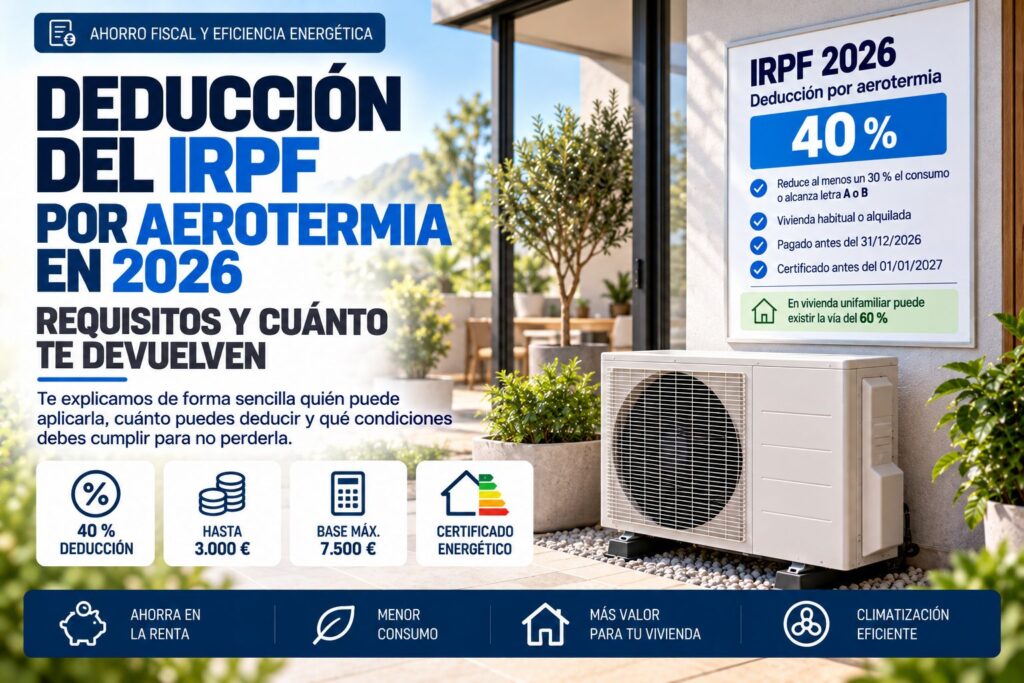
Si cambias la caldera por una bomba de calor aerotérmica en tu vivienda habitual, o en una que tengas alquilada, lo normal es que la obra encaje en la deducción del 40 % por reducir el consumo de energía primaria no renovable. Te deduces el 40 % de lo pagado con una base máxima de 7.500 €, así que como mucho rebajas tu IRPF en 3.000 €. La condición es que el certificado energético posterior a la obra acredite que ese consumo baja al menos un 30 % o que la vivienda llega a la letra A o B.
El plazo es corto: la instalación tiene que estar hecha y pagada como tarde el 31 de diciembre de 2026, y el certificado posterior, expedido antes del 1 de enero de 2027. En una casa unifamiliar hay una alternativa que puede salir bastante mejor, la del 60 %, con margen hasta finales de 2027. Abajo tienes los dos casos con números, lo que entra en la factura deducible y cómo se declara.
Ficha actualizada a octubre de 2026. Los porcentajes y las bases máximas no han cambiado desde que se crearon estas deducciones en 2021. Lo que sí se ha ido modificando son los plazos: los de este artículo son los del Real Decreto-ley 7/2026, que el Congreso convalidó el 26 de marzo de 2026. Es información general y no sustituye el consejo de un asesor fiscal.
Contenido del artículo
- Por qué la aerotermia va a la deducción del 40 % y no a la del 20 %
- Caso 1: aerotermia en un piso que es vivienda habitual
- Caso 2: aerotermia en una vivienda unifamiliar
- Subvenciones y CAE: cómo afectan al cálculo
- Calendario para llegar a tiempo en 2026
- Cómo se declara
- Errores que hacen perder la deducción
Por qué la aerotermia va a la deducción del 40 % y no a la del 20 %
La disposición adicional 50.ª de la Ley del IRPF recoge tres deducciones por obras de eficiencia energética. Dos se aplican a una vivienda concreta y se distinguen por el indicador del certificado energético que tiene que mejorar:
- Deducción del 20 %: la suma de las demandas de calefacción y refrigeración tiene que bajar al menos un 7 %.
- Deducción del 40 %: el consumo de energía primaria no renovable tiene que bajar al menos un 30 %, o la vivienda tiene que alcanzar la letra A o B.
La demanda es la energía que la casa necesita para estar a una temperatura confortable, y depende de la envolvente: aislamiento, ventanas, orientación. Cambiar el equipo de calefacción no la modifica. Lo que cambia con la aerotermia es de dónde sale esa energía: la bomba de calor toma buena parte del calor del aire exterior, y eso hace bajar el consumo de energía primaria no renovable, que es justo el indicador de la deducción del 40 %.
Pasar de una caldera de gas o de gasóleo a una bomba de calor suele mover mucho ese indicador, pero el 30 % no está garantizado. Influyen el equipo, si también produce el agua caliente, el clima de la zona y la letra de la que parte la vivienda. Antes de firmar el presupuesto, haz una pregunta concreta al técnico que vaya a certificar: con este equipo, ¿cuánto baja el consumo de energía primaria no renovable en mi certificado?
Estas dos deducciones solo valen para la vivienda habitual o para una vivienda tuya que esté alquilada o que vayas a alquilar antes del 31 de diciembre de 2027. En una segunda residencia que no alquilas no se pueden aplicar.
Caso 1: aerotermia en un piso que es vivienda habitual
Una familia vive en un piso de su propiedad, con un único titular y una caldera de gas de veinte años, y en noviembre de 2026 la sustituye por aerotermia para calefacción y agua caliente. Las cantidades son de ejemplo, no precios de mercado.
Qué gastos entran en la base
Según los criterios de la Agencia Tributaria, cuentan todos los gastos necesarios para hacer la obra:
- El equipo: unidad exterior, módulo interior o hidrokit y depósito de agua caliente.
- La instalación y los trabajos necesarios para dejarla funcionando.
- Los honorarios técnicos, la redacción del proyecto y la dirección de obra, si los hay.
- La emisión de los dos certificados de eficiencia energética, el de antes y el de después.
Y estos quedan fuera:
- Lo pagado en efectivo. Solo valen tarjeta, transferencia, cheque nominativo o ingreso en cuenta, tanto al instalador como al técnico que firma los certificados.
- La parte cubierta por una subvención pública, ya concedida o con resolución definitiva de concesión.
- Cualquier equipo que use combustibles fósiles. Si instalas un sistema híbrido, con bomba de calor y caldera de gas de apoyo, la caldera no entra. Pide que vaya desglosada en la factura.
El cálculo
| Concepto | Importe |
|---|---|
| Presupuesto del instalador (equipo, montaje y retirada de la caldera) | 11.600 € |
| Certificado energético anterior a la obra | 150 € |
| Certificado energético posterior a la obra | 150 € |
| Total pagado por transferencia | 11.900 € |
| Base de la deducción (máximo 7.500 €) | 7.500 € |
| Deducción (40 % de la base) | 3.000 € |
A partir de 7.500 €, cada euro adicional de obra ya no aumenta la deducción. Ese tope tiene una consecuencia práctica cuando hay subvenciones, que verás más abajo.
Lo que realmente te ahorras
La deducción no es una ayuda que te ingresen: se resta de la cuota íntegra estatal, que es la parte del impuesto que corresponde al Estado. Si esa cuota es menor de 3.000 €, no aprovechas la deducción entera, y en esta deducción lo que no cabe no se traslada a años siguientes. Que tu declaración salga «a devolver» depende de las retenciones que te hayan practicado durante el año, no de la deducción en sí.
Si la vivienda tiene dos titulares, cada uno se aplica la deducción en su declaración por las cantidades que haya pagado él. La Dirección General de Tributos lo ha dicho así en varias consultas, entre ellas la V1477-25. En los ejemplos de la Agencia Tributaria la base máxima se aplica por contribuyente; cómo te afecta si hacéis declaración conjunta es algo que conviene revisar con un asesor antes de presentarla.
Caso 2: aerotermia en una vivienda unifamiliar
Aquí aparece la tercera deducción, la del 60 %, pensada para obras de rehabilitación energética de edificios de uso predominantemente residencial. En una casa unifamiliar el edificio es la propia vivienda, y la Dirección General de Tributos ha admitido que esta deducción puede aplicarse en ese caso. Lo hizo, precisamente, en una consulta sobre una casa en la que se habían instalado aerotermia y placas solares (V0472-23).
Las condiciones cambian respecto a la del 40 %:
- El listón es el mismo: reducir al menos un 30 % el consumo de energía primaria no renovable o alcanzar la letra A o B, medido en el certificado del edificio, que aquí es tu casa.
- La base máxima es de 5.000 € al año, pero lo que no cabe en un ejercicio se puede deducir en los cuatro siguientes, hasta una base acumulada de 15.000 €.
- Vale para cualquier vivienda de tu propiedad, también una segunda residencia, salvo la parte afecta a una actividad económica.
- Los plazos son más amplios: cuentan las cantidades pagadas hasta el 31 de diciembre de 2027, con el certificado posterior expedido antes del 1 de enero de 2028.
Con una instalación de 13.400 € más 300 € de certificados, pagada y certificada en 2026, la deducción se repartiría así:
| Ejercicio | Base aplicada | Deducción (60 %) | Pendiente para años siguientes |
|---|---|---|---|
| 2026 | 5.000 € | 3.000 € | 8.700 € |
| 2027 | 5.000 € | 3.000 € | 3.700 € |
| 2028 | 3.700 € | 2.220 € | 0 € |
| Total | 13.700 € | 8.220 € |
La misma obra con la deducción del 40 % se quedaría en 3.000 €. La diferencia solo es real si tu cuota estatal absorbe unos 3.000 € al año, y no puedes combinar ambas: las tres deducciones son incompatibles entre sí para una misma obra. Si tu caso no es claramente una casa unifamiliar (un adosado con elementos comunes, por ejemplo), confírmalo con un asesor. Tienes la comparación completa de las tres deducciones, con más tipos de obra, en nuestra guía sobre cuál te corresponde.
Subvenciones y CAE: cómo afectan al cálculo
Una subvención pública reduce la base de la deducción: se resta lo subvencionado y se aplica el porcentaje sobre el resto. Pero por el efecto del tope, no siempre te quita deducción. En el caso 1, con 11.900 € pagados:
- Con una subvención de 3.000 €, quedan 8.900 €. La base sigue topada en 7.500 € y la deducción sigue siendo de 3.000 €.
- Una subvención de hasta 4.400 € no reduce la deducción, porque la base sigue por encima de 7.500 €.
- Con una subvención de 6.000 €, la base baja a 5.900 € y la deducción, a 2.360 €.
En la vivienda unifamiliar, donde el exceso se arrastra, la subvención sí se nota: con 3.000 € de ayuda, los 8.220 € del ejemplo bajarían a 6.420 €.
Los Certificados de Ahorro Energético (CAE) son otra cosa: no es una subvención pública, sino lo que te paga una empresa a cambio del ahorro que genera tu obra. La ley solo obliga a descontar las ayudas públicas, pero ese cobro puede tener que declararse en tu IRPF. Si vas a ceder el ahorro, pregunta a tu asesor cómo tratarlo.
Calendario para llegar a tiempo en 2026
- Antes de que el instalador empiece: encarga el certificado energético previo. Sirve uno que ya tengas si no tiene más de dos años en la fecha de inicio de la obra. Sin certificado previo no hay con qué comparar y no hay deducción.
- Al contratar: pide presupuesto y factura desglosados, con la aerotermia separada de otros trabajos y, en un sistema híbrido, de la caldera de gas.
- Antes del 31 de diciembre de 2026: la obra terminada y todo pagado por banco. Los pagos aplazados al instalador que caigan en 2027 no cuentan para la del 40 %.
- Antes del 1 de enero de 2027: el certificado posterior expedido. Además tiene que quedar registrado en el registro autonómico, como exige el Real Decreto 390/2021, así que no lo dejes para la última semana de diciembre.
- En la campaña de la Renta 2026 (primavera de 2027): aplicas la deducción. Se practica en el ejercicio en que se expide el certificado posterior, no en el del pago.
Si el certificado posterior se retrasa a enero de 2027, la deducción del 40 % se pierde con la normativa actual. En una vivienda unifamiliar, la vía del 60 % seguiría abierta durante 2027.
Cómo se declara
En Renta Web, la deducción va en el anexo A, en el apartado de deducciones por obras de mejora de la eficiencia energética de viviendas. Tendrás que meter estos datos:
- La referencia catastral de la vivienda.
- El NIF del instalador y del técnico que emitió los certificados.
- Las fechas del certificado anterior y del posterior.
- El consumo de energía primaria no renovable y la letra, antes y después de la obra.
- Las cantidades pagadas.
El programa calcula la deducción. Certificados, facturas y justificantes bancarios no se adjuntan, pero guárdalos por si Hacienda los pide; lo explicamos en el artículo sobre cómo justificar ante Hacienda una obra de eficiencia energética.
Errores que hacen perder la deducción
- Instalar la aerotermia antes de tener el certificado previo.
- Pagar una parte en efectivo, aunque sea un pequeño extra al final.
- Que el certificado posterior se expida fuera de plazo o que no se registre.
- Declarar la deducción en el año del pago cuando el certificado es del año siguiente.
- Incluir en la base la caldera de gas de un sistema híbrido.
- Aplicar la del 40 % en una segunda residencia que no está alquilada.
- Aplicar dos de las deducciones a la misma obra.
Si estás pidiendo presupuestos ahora, pide junto a cada uno una estimación del certificado posterior. Es el documento que decide si te corresponde la deducción del 40 %, la del 60 % o ninguna. Si la respuesta del técnico es dudosa, mejor saberlo antes de pagar que después.