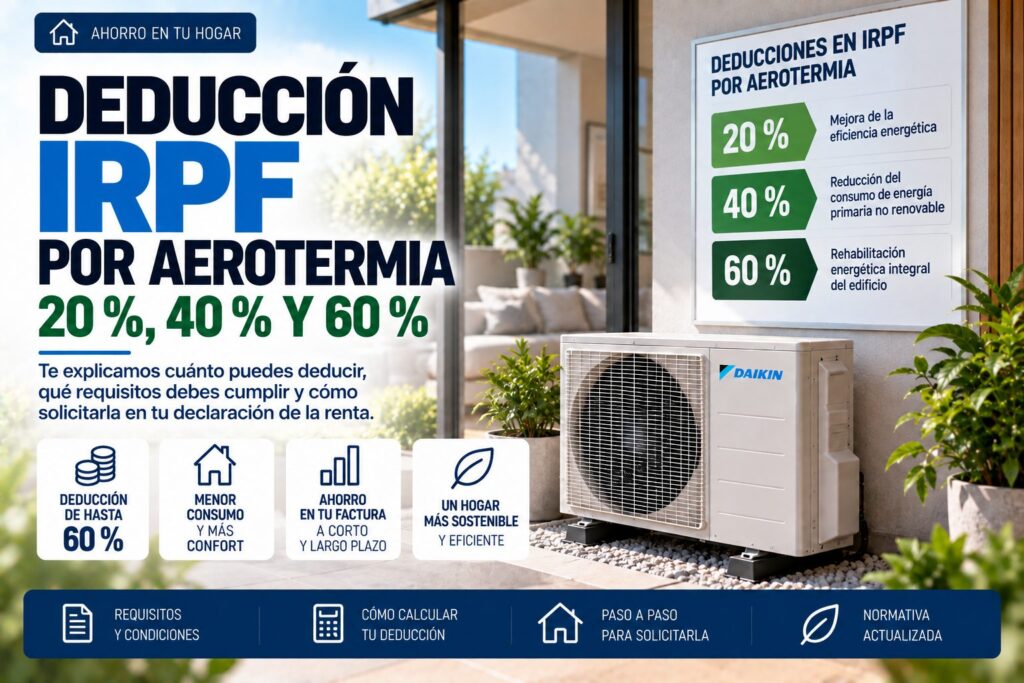
Las tres deducciones del IRPF por obras de eficiencia energética no se eligen libremente. La que te corresponde depende de dos cosas: dónde actúa la obra (en tu vivienda o en el edificio entero) y qué mejora demuestra el certificado energético cuando termina. Para orientarte rápido:
- 60 %: la obra mejora el edificio completo, que es lo habitual cuando la hace la comunidad de propietarios. La Dirección General de Tributos también la ha admitido en viviendas unifamiliares.
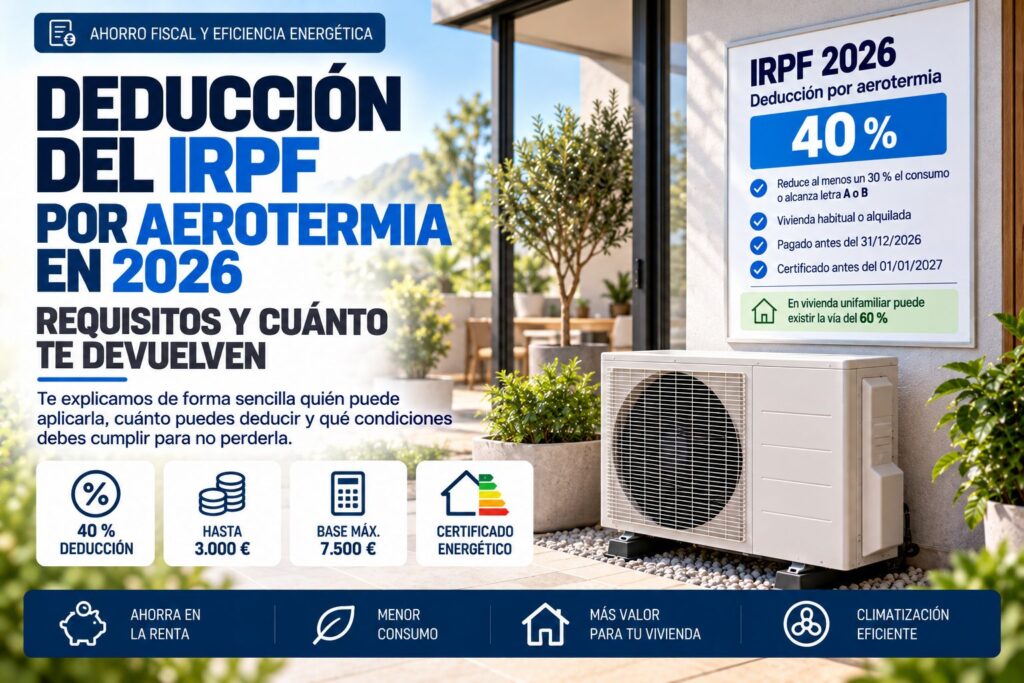
- 40 %: la obra es en tu vivienda y el consumo de energía primaria no renovable baja al menos un 30 %, o la vivienda llega a la letra A o B.
- 20 %: la obra es en tu vivienda y solo consigue reducir al menos un 7 % la demanda de calefacción y refrigeración.
Las tres son incompatibles entre sí para una misma obra. Debajo tienes la tabla para compararlas, un árbol de decisión de tres preguntas, las obras más habituales con la deducción que suele encajar y tres ejemplos con números.
Situación a octubre de 2026. Los porcentajes y las bases máximas no han cambiado desde 2021. Los plazos vigentes son los del Real Decreto-ley 7/2026, de 20 de marzo, convalidado el 26 de marzo de 2026, con efectos desde el 1 de enero de 2025. Dos decretos de prórroga anteriores, el 16/2025 y el 2/2026, no se convalidaron, y por eso a principios de año circularon fechas contradictorias. Si consultas el manual de la Renta 2025 de la Agencia Tributaria, verás plazos que terminan en 2025: se redactó antes de esta última prórroga.
Contenido del artículo
Las tres deducciones, frente a frente
| 20 % | 40 % | 60 % | |
|---|---|---|---|
| Qué tiene que acreditar el certificado | Reducción de al menos un 7 % en la suma de las demandas de calefacción y refrigeración | Reducción de al menos un 30 % del consumo de energía primaria no renovable, o letra A o B | Lo mismo que la del 40 %, pero medido en el edificio |
| Inmuebles | Vivienda habitual, o vivienda propia alquilada o que se alquile antes del 31/12/2027 | Igual que la del 20 % | Cualquier vivienda en propiedad en un edificio de uso predominantemente residencial, más los garajes y trasteros comprados con ella |
| Quedan fuera | Garajes, trasteros, jardines, piscinas y la parte afecta a una actividad económica | Igual que la del 20 % | La parte afecta a una actividad económica |
| Base máxima | 5.000 € al año | 7.500 € al año | 5.000 € al año y 15.000 € en total |
| Deducción máxima | 1.000 € | 3.000 € | 3.000 € al año y 9.000 € en total |
| Exceso sobre la base | Se pierde | Se pierde | Se deduce en los cuatro ejercicios siguientes |
| Plazo de obra y pagos | Hasta el 31/12/2026 | Hasta el 31/12/2026 | Pagos hasta el 31/12/2027 |
| Certificado posterior expedido antes de | 1/1/2027 | 1/1/2027 | 1/1/2028 |
| Ejercicio en que se aplica | El de expedición del certificado posterior | El de expedición del certificado posterior | Cada año con pagos, si el certificado ya existe; si llega después, el año del certificado, sumando lo pagado hasta entonces |
Hay reglas que comparten las tres:
- Hacen falta dos certificados de eficiencia energética, uno anterior y otro posterior a la obra, expedidos y registrados según el Real Decreto 390/2021. El anterior puede tener hasta dos años de antigüedad cuando empieza la obra.
- Solo cuentan los pagos con tarjeta, transferencia, cheque nominativo o ingreso en cuenta. El efectivo no da derecho a deducción.
- La parte pagada con subvenciones públicas se descuenta de la base.
- No entran los equipos que usan combustibles fósiles, como una caldera de gas nueva.
- La deducción se resta de la cuota íntegra estatal. Si esa cuota es menor, la deducción no cabe entera.
Las fichas de la Agencia Tributaria sobre las normas comunes y su nota sobre los nuevos plazos del Real Decreto-ley 7/2026 recogen estos requisitos con más detalle.
Árbol de decisión: tres preguntas, en este orden
1. ¿La mejora se acredita para el edificio entero?
Si la obra afecta a todo el edificio y el certificado que se compara es el del edificio, la deducción es la del 60 %. Es el caso típico de la comunidad que aísla la fachada, rehace la cubierta o sustituye la calefacción central. Cuando la mejora y los pagos corresponden al conjunto del edificio, la ley no permite aplicar en su lugar la del 20 o la del 40 %.
En una vivienda unifamiliar, la casa es el edificio. La Dirección General de Tributos ha admitido la deducción del 60 % en estos casos (consultas V0472-23 y V2763-23). Si tu obra es solo en tu piso, pasa a la pregunta 2.
2. ¿Qué uso tiene la vivienda?
Las deducciones del 20 y del 40 % exigen que sea tu vivienda habitual o una vivienda tuya alquilada, o que se alquile antes del 31 de diciembre de 2027. Si es una segunda residencia que no alquilas, ninguna de las dos se aplica, y solo te quedaría la del 60 % si la obra es del edificio. Si el uso encaja, pasa a la pregunta 3.
3. ¿Qué indicador mejora el certificado posterior?
- Si el consumo de energía primaria no renovable baja un 30 % o más, o la vivienda llega a la letra A o B: 40 %.
- Si no llega a eso, pero la suma de las demandas de calefacción y refrigeración baja al menos un 7 %: 20 %.
- Si no se cumple ninguna de las dos condiciones, no hay deducción estatal, aunque la obra haya mejorado la vivienda.
Si el certificado cumple las dos condiciones, aplica la del 40 %: con el mismo importe de obra deduce siempre más que la del 20 %.
Obras habituales y la deducción que suele encajar
Lo que decide es siempre el certificado, no el tipo de obra. Aun así, cada actuación tiende a mover un indicador concreto:
| Obra | Indicador que más mejora | Deducción probable | Matiz |
|---|---|---|---|
| Cambiar las ventanas de tu piso | Demanda | 20 % | Llegar al 30 % de reducción de consumo solo con ventanas es difícil |
| Aislar paredes por dentro o rellenar la cámara de aire | Demanda | 20 % | Junto con otras mejoras en la misma obra puede alcanzar la del 40 % |
| Aerotermia en un piso que es vivienda habitual | Consumo de energía primaria no renovable | 40 % | Lo analizamos con ejemplos en el artículo sobre aerotermia |
| Aerotermia en una vivienda unifamiliar | Consumo de energía primaria no renovable del edificio | 60 % | Admitido por la DGT; confírmalo si la casa comparte elementos con otras |
| Placas solares para autoconsumo en tu vivienda | Consumo de energía primaria no renovable | 40 % | Existe además una deducción propia para autoconsumo en 2026; ver más abajo |
| Fachada, cubierta o calefacción central de la comunidad | Consumo del edificio | 60 % | Cada propietario deduce según su coeficiente |
| Sustituir una caldera de gas por otra de gas | — | Ninguna | Los equipos de combustibles fósiles están excluidos |
Tres ejemplos con números
Ventanas nuevas en un piso
Un propietario cambia todas las ventanas de su vivienda habitual por 6.800 €. El certificado posterior muestra que la suma de las demandas baja un 9,3 % (la cifra del ejemplo que publica la propia Agencia Tributaria), pero el consumo no baja un 30 %. Le corresponde la del 20 %: base de 5.000 € y deducción de 1.000 €. Si la misma obra hubiera alcanzado el 30 %, serían 2.720 € con la del 40 %.
Ventanas y aerotermia en la misma obra
Si en el mismo proyecto cambia también la caldera por aerotermia, con un total de 18.700 € entre obra y certificados, hay una sola obra y un solo par de certificados. Le corresponde una deducción, la del 40 %, con el tope de 7.500 € de base: 3.000 €. Juntar las mejoras ayuda a superar el 30 %, pero no multiplica la deducción.
Fachada de la comunidad, pagada en dos años
Una comunidad aísla la fachada por 240.000 €. Paga la mitad a la empresa en 2026 y la otra mitad en 2027, y el certificado posterior del edificio se expide en 2027. Un propietario con un coeficiente del 3 % tiene una base de 7.200 €:
- 2026: no deduce nada, porque aún no hay certificado posterior.
- 2027: suma lo pagado en 2026 y 2027 (7.200 €), aplica el tope de 5.000 € y deduce 3.000 €.
- 2028: deduce el exceso pendiente, 2.200 € de base: 1.320 €.
En total, 4.320 €, el 60 % de su parte de la obra, repartidos en dos declaraciones.
La deducción del 60 % y la derrama de la comunidad
Es la deducción que más dudas genera, porque el contribuyente no paga directamente la obra. Estos son los puntos en los que suele haber errores:
- Qué cuenta como pagado. La base de cada propietario es su coeficiente de participación aplicado a lo que la comunidad ha pagado a la empresa. No es lo que tú has ingresado en la cuenta de la comunidad, ni la fecha en que pagaste la derrama.
- Subvenciones de la comunidad. Si la comunidad recibe una ayuda pública para la obra, la parte subvencionada se descuenta antes de repartir.
- Certificados del edificio. Se comparan el certificado del edificio antes de la obra y después, no el de tu vivienda.
- Garajes y trasteros. Si los compraste junto con la vivienda, se asimilan a ella y su coeficiente también cuenta.
- Segunda residencia. A diferencia de las otras dos, esta deducción no exige que la vivienda sea habitual o esté alquilada.
- Documentación. Necesitarás un certificado del administrador con lo pagado por la comunidad y tu parte. Lo explicamos en el artículo sobre cómo justificar la obra ante Hacienda.
El exceso sobre 5.000 € de base se puede deducir en los cuatro ejercicios siguientes, siempre que la base acumulada no pase de 15.000 €. Para una obra grande, la deducción puede ocupar varias declaraciones seguidas. Si vendes la vivienda o cambias de régimen de declaración entre medias, consulta con un asesor cómo queda lo pendiente.
Dudas frecuentes
¿Puedo aplicar la del 20 % a una obra y la del 40 % a otra?
La incompatibilidad es respecto de la misma obra. Dos obras distintas, cada una con su certificado anterior y posterior, se analizan por separado. En la práctica, separar actuaciones que forman parte de un mismo proyecto es justo lo que Hacienda puede discutir, así que, si lo planteas, documenta bien que son obras independientes y consúltalo antes.
Si la comunidad aísla la fachada y yo pongo aerotermia en mi piso, ¿qué me corresponde?
Son actuaciones distintas: la fachada, por la vía del 60 % con tu coeficiente, y la aerotermia de tu vivienda, por la del 40 % si su certificado cumple. Como los certificados pueden solaparse en el tiempo, revisa el caso con un técnico y un asesor antes de declarar.
¿Y las placas solares?
Siguen pudiendo acogerse a la del 40 % si reducen el consumo un 30 %. La DGT lo ha admitido incluso para placas instaladas en la cubierta de la comunidad para uso privativo de algunos vecinos (V1477-25). Además, el Real Decreto-ley 7/2026 creó una deducción específica para instalaciones de autoconsumo terminadas y pagadas en 2026: un 10 %, o un 20 % en viviendas de edificios residenciales, con una base máxima de 5.000 €. Es incompatible con estas tres para la misma instalación, así que hay que elegir una.
Si sigues dudando entre dos deducciones, el que decide es el técnico certificador. Antes de contratar, pídele que estime qué indicador mejorará la obra y en qué porcentaje: con ese dato, el árbol de arriba te da la respuesta.