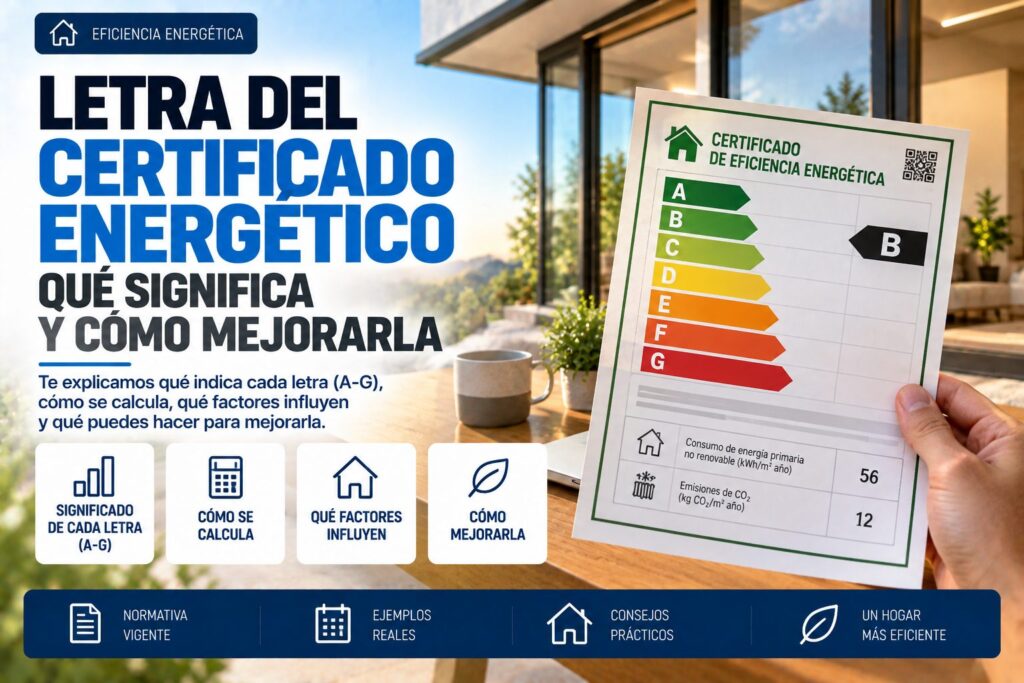
Para la deducción del 40 % en tu vivienda, y para la del 60 % en obras de todo el edificio, la letra que cuenta es una A o una B en la escala de consumo de energía primaria no renovable. Es la calificación que figura en el apartado 2 del anexo II del certificado energético. La letra de emisiones de CO₂, que aparece justo al lado en la portada, no sirve para ninguna de las tres deducciones del IRPF.
Además, la letra no es obligatoria. Es una de las dos vías posibles. La otra es que ese mismo indicador de consumo baje al menos un 30 % entre el certificado anterior y el posterior a la obra, aunque la letra no cambie. Con cumplir una de las dos basta. En la deducción del 20 % la letra no interviene: allí lo que se compara es la demanda de calefacción y refrigeración.
A continuación verás dónde está cada dato en el certificado, por qué la letra de emisiones puede confundirte, cuatro casos con números y qué tienen que cumplir los dos certificados. Información actualizada a octubre de 2026.
Contenido del artículo
Dónde está cada dato en el certificado
Casi todos los certificados que se registran en España siguen el mismo modelo: una portada con el resumen y varios anexos. Para la Renta solo necesitas la portada y el anexo II, donde está la calificación.
La portada: dos indicadores, cada uno con su letra
Arriba aparecen los datos de la vivienda, entre ellos la referencia catastral, que tendrás que copiar en la declaración. En el bloque de calificación verás dos escalas de la A a la G, una al lado de la otra:
- Consumo de energía primaria no renovable, en kWh/m² año.
- Emisiones de dióxido de carbono, en kg CO₂/m² año.
Cada escala tiene su propia letra, y no tienen por qué coincidir. Al pie de la portada están la fecha y la firma del técnico. Esa fecha es la que te pedirá Renta WEB y la que decide en qué declaración se aplica la deducción.
Anexo II, apartado 2: el que mira Hacienda
El anexo II desglosa la calificación en tres apartados. El segundo, «calificación energética del edificio en consumo de energía primaria no renovable», da el valor global y los parciales de calefacción, agua caliente, refrigeración e iluminación. El valor global y su letra son los dos datos que Renta WEB te pide de cada certificado (el de antes y el de después) para la deducción del 40 % y para la del 60 %. La propia Agencia Tributaria, en su guía de la campaña de Renta, remite a ese apartado para localizarlos.
Apartados 1 y 3: emisiones y demanda
El apartado 1 recoge las emisiones, que no se usan en ninguna deducción. El apartado 3 muestra la demanda de calefacción y la de refrigeración: lo que la vivienda necesita para estar a temperatura de confort, sin contar el rendimiento del equipo. Su suma es el indicador de la deducción del 20 %, que exige reducirla al menos un 7 %. Si aún no tienes claro cuál de las tres deducciones encaja con tu obra, la comparativa está en nuestra guía de las deducciones del 20 %, 40 % y 60 %.
| Indicador | Unidad | Dónde está | Para qué sirve en la Renta |
|---|---|---|---|
| Consumo de energía primaria no renovable | kWh/m² año | Portada y anexo II, apartado 2 | Deducciones del 40 % y del 60 %: bajar un 30 % o llegar a A o B |
| Emisiones de CO₂ | kg CO₂/m² año | Portada y anexo II, apartado 1 | Ninguna |
| Demanda de calefacción + refrigeración | kWh/m² año | Anexo II, apartado 3 | Deducción del 20 %: bajar la suma al menos un 7 % |
Por qué consumo y emisiones no siempre van juntos
Los dos indicadores salen del mismo cálculo de energía que gasta la vivienda, pero cada fuente de energía se convierte con un coeficiente distinto: uno para pasar a energía primaria no renovable y otro para pasar a CO₂. Por eso una misma obra puede mover mucho una escala y poco la otra, y en un mismo certificado puedes encontrarte, por ejemplo, una D en consumo y una C en emisiones.
La ley no deja margen a elegir. Habla de reducir «el indicador de consumo de energía primaria no renovable» o de obtener la clase A o B «en la misma escala de calificación», es decir, en la de consumo. Las consultas de la Dirección General de Tributos sobre estas deducciones razonan con ese indicador, y ninguna de las que hemos consultado admite la escala de emisiones como alternativa.
Un consejo práctico: cuando un certificador o un anuncio te digan «la vivienda es B», pregunta de qué escala hablan. La pregunta útil es concreta: «¿Qué letra sale en consumo de energía primaria no renovable?».
Letra A o B o un 30 % menos: con una vía basta
Las dos condiciones son alternativas. Si el consumo baja un 30 % o más, la letra final da igual: puede pasar de E a D, o quedarse en E, y la deducción sigue siendo posible. La Agencia Tributaria lo ilustra en su propia guía con una vivienda que mantiene la letra E y cumple porque el indicador cae algo más de un 30 %. Y al revés: si la vivienda llega a B en consumo, no hace falta que el indicador baje un 30 %.
Cálculo rápido: multiplica por 0,7 el consumo de energía primaria no renovable de tu certificado actual. Si después de la obra el nuevo certificado da esa cifra o menos, cumples la vía del 30 %, sea cual sea la letra.
¿Y si solo mejora uno de los dos indicadores? Depende de cuál:
- Mejora el consumo y no las emisiones: cumples si el consumo baja un 30 % o llega a A o B. Lo que pase con las emisiones no importa.
- Mejoran las emisiones y no el consumo: no basta para el 40 % ni para el 60 %, aunque la letra de emisiones llegue a A.
Hay un caso que conviene mirar con lupa: la vivienda que ya era B antes de la obra. La norma habla de conseguir «una mejora de la calificación energética» para obtener A o B. Mantener la B no es mejorar la calificación, así que no cuentes con esa vía: o llegas a A o necesitas el 30 %. Si estás en esa situación, plantéala a un asesor o a la Agencia Tributaria antes de presentar la declaración.
Ten en cuenta también que las letras no son absolutas. Los límites de cada letra dependen de la zona climática y del tipo de edificio, así que el mismo consumo puede dar letras distintas en dos ciudades. Como los dos certificados son de tu vivienda, la comparación es justa. Pero llegar a B es más fácil o más difícil según dónde vivas.
Cuatro casos con números
Valores de consumo de energía primaria no renovable en kWh/m² año. Las letras son orientativas: dependen de la zona climática y del tipo de vivienda.
| Caso | Antes | Después | Reducción | Letra de consumo | ¿Cumple el 40 %? |
|---|---|---|---|---|---|
| 1. Piso que cambia la caldera de gas por aerotermia | 168,4 | 97,9 | 41,9 % | E → C | Sí, por la reducción |
| 2. Piso que ya era eficiente: ventanas y aislamiento | 92,0 | 71,5 | 22,3 % | C → B | Sí, por la letra |
| 3. La letra de emisiones salta a A | 121,0 | 92,3 | 23,7 % | D → C (emisiones: C → A) | No: la letra de emisiones no cuenta |
| 4. Se queda corto por poco | 140,0 | 99,0 | 29,3 % | E → D | No: debía bajar hasta 98,0 |
El caso 3 es el que más disgustos da: el certificado posterior luce una A en la portada, el propietario da por hecha la deducción y resulta que la A es la de emisiones. El caso 4 enseña otra cosa. El 30 % es un mínimo y un 29,3 % no se redondea. Si el técnico ve que la obra se queda justa, es mejor saberlo antes de cerrarla, cuando todavía se puede añadir una medida, que con el certificado ya registrado.
La obra del caso 1 entra en la deducción del 40 %, pero el cambio de equipo apenas toca la demanda de calefacción, así que no serviría para la del 20 %. En el caso 2 pasaría lo contrario si no se hubiera alcanzado la B: las ventanas y el aislamiento reducen la demanda y podrían encajar en el 20 %. Recuerda que las dos deducciones son incompatibles para la misma obra.
Por qué hacen falta dos certificados
La deducción premia una mejora, y una mejora solo se demuestra comparando dos fotos de la misma vivienda: una antes de empezar y otra al terminar. Por eso no basta con un certificado final con buena letra. Esto es lo que debe cumplir cada uno:
- Certificado anterior: debe estar expedido antes de que empiece la obra y como máximo dos años antes de su inicio. El que te dieron al comprar o alquilar la vivienda solo sirve si está dentro de ese margen.
- Certificado posterior: se expide al acabar la obra y su fecha marca el ejercicio de la deducción. Para obras de la vivienda (20 % y 40 %), las obras deben estar hechas hasta el 31 de diciembre de 2026 y el certificado, expedido antes del 1 de enero de 2027. En la deducción del 60 % el certificado del edificio debe expedirse antes del 1 de enero de 2028.
- Los dos, registrados: tienen que estar expedidos y registrados conforme al Real Decreto 390/2021 en el registro de tu comunidad autónoma. Si la comunidad no fija otro plazo, la presentación al registro debe hacerse en el mes siguiente a la emisión.
- Mismo ámbito: para el 40 %, certificados de la vivienda; para el 60 %, del edificio completo. Comparar un certificado de edificio con otro de vivienda complica la justificación. Lo más seguro es que los haga el mismo técnico con la misma herramienta de cálculo.
Lo que cuesta cada certificado y quién puede emitirlo lo tienes en nuestra guía del certificado energético. Y si la deducción acaba en una revisión de Hacienda, en el artículo sobre cómo justificar la obra te explicamos qué papeles conservar.
Antes de firmar el presupuesto, saca partido al certificado anterior: su anexo III incluye recomendaciones de mejora con el consumo de energía primaria no renovable que tendría la vivienda tras cada medida. Pide al técnico que simule la obra que vas a contratar y que te responda por escrito a una pregunta: «Con esta actuación, ¿el consumo baja al menos un 30 % o la vivienda llega a B en consumo?». Si la respuesta es «por poco», todavía estás a tiempo de reforzar la obra.
Esto es información general, no asesoramiento fiscal. En los casos dudosos, como una vivienda que ya tenía B o certificados de distinto alcance, confírmalo con un asesor o con la Agencia Tributaria.